• English
  • بلاگ
  • تماس با ما
  • درباره ما
  • منتورینگ
  • راهکارها
  • خانه
logotype
logotype
  • English
  • بلاگ
  • تماس با ما
  • درباره ما
  • منتورینگ
  • راهکارها
  • خانه
Digital Silk Wayبرچسب
صفحه اصلینوشته هایی با برچسب "Digital Silk Way"

برچسب: Digital Silk Way

تکنولوژیشناسایی تخلف
مهر 24, 1405 توسط حمید کریمی

شطرنج ژئوپولیتیک؛ آیا دریای کاسپین یک تقاطع دیجیتال برای اروپا و آسیا می‌شود و نقش ایران چگونه است؟

دریای کاسپین در حال ورود به مرحله‌ای جدید از رقابت‌های ژئوپولیتیکی است؛ رقابتی که برخلاف گذشته تنها بر سر انرژی، خطوط لوله، بنادر و مسیرهای حمل‌ونقل نیست، بلکه این بار بر سر «مسیر داده» شکل می‌گیرد. در سال‌های اخیر، مجموعه‌ای از پروژه‌های فیبر نوری، مراکز داده، شبکه‌های ارتباطی و کریدورهای بین‌المللی در اطراف کاسپین در حال شکل‌گیری است که می‌تواند معماری ارتباطی اروپا، قفقاز، آسیای مرکزی و حتی بخش‌هایی از آسیا را تغییر دهد. مهم‌ترین نشانه این تحول، پروژه Trans-Caspian Fiber Optic Cable میان آذربایجان و قزاقستان است؛ پروژه‌ای که اکنون از مرحله طراحی و مطالعات عبور کرده و وارد مرحله نصب کابل در بستر دریای کاسپین شده است. طبق گزارش‌های منتشرشده در ژوئیه ۲۰۲۶، عملیات کابل‌گذاری میان آذربایجان و قزاقستان آغاز شده و این پروژه قرار است یک اتصال مستقیم فیبر نوری میان Sumgait و Aktau ایجاد کند. (The Times Of Central Asia)

این کابل حدود ۳۸۰ کیلومتر طول دارد و ظرفیت طراحی‌شده آن تا ۴۰۰ ترابیت بر ثانیه اعلام شده است. راه‌اندازی تجاری آن نیز برای سال ۲۰۲۶ برنامه‌ریزی شده است. (Apa.az) اما اهمیت واقعی این پروژه نه در عدد ۳۸۰ کیلومتر و نه حتی صرفاً در ظرفیت ۴۰۰ Tbps خلاصه می‌شود. اهمیت اصلی در این است که این کابل قرار است بخشی از یک معماری بزرگ‌تر به نام Digital Silk Way باشد؛ معماری‌ای که هدف آن ایجاد یک مسیر دیجیتال میان اروپا و آسیا از طریق قزاقستان، دریای کاسپین، آذربایجان، گرجستان و ترکیه است. در منابع مرتبط با پروژه، حتی از آن به‌عنوان یک کریدور مخابراتی بزرگ میان اروپا و آسیا یاد شده است. (Submarine Networks)

در اینجا یک تغییر مفهومی بسیار مهم اتفاق افتاده است. در گذشته وقتی از Middle Corridor یا Trans-Caspian Corridor صحبت می‌شد، ذهن عمدتاً به سمت مسیر حمل کالا، راه‌آهن، جاده و بندر می‌رفت. اکنون همان جغرافیا در حال اضافه کردن یک لایه جدید است: Data Layer. یعنی همان مسیری که می‌تواند کالا را از آسیای مرکزی به اروپا منتقل کند، در حال تبدیل شدن به مسیری برای انتقال داده نیز هست. این هم‌زمانی می‌تواند اهمیت ژئوپولیتیکی منطقه را چند برابر کند. مطالعه اتحادیه اروپا در سال ۲۰۲۶ نیز بر اهمیت استراتژیک Trans-Caspian Transport Corridor به‌عنوان یک مسیر جایگزین و قابل اتکا برای ارتباط اروپا و آسیا تأکید کرده است. (Enlargement and Eastern Neighbourhood)

قزاقستان در این معماری نقش بسیار مهمی دارد. برای قزاقستان، مسئله فقط اتصال اینترنت داخلی یا افزایش ظرفیت بین‌المللی نیست. در روایت رسمی و رسانه‌ای این کشور، یکی از اهداف مهم پروژه افزایش نقش قزاقستان در ترانزیت ترافیک اینترنتی میان چین و اروپا است. به عبارت دیگر، قزاقستان تلاش می‌کند موقعیت جغرافیایی خود را از یک مزیت جغرافیایی به یک دارایی مخابراتی تبدیل کند. اتصال Aktau به Sumgait به قزاقستان اجازه می‌دهد یک مسیر مستقیم‌تر به سمت قفقاز و سپس اروپا داشته باشد و از وابستگی به مسیرهای سنتی بکاهد. منابع مرتبط با پروژه نیز بر افزایش تنوع مسیرهای ارتباطی و ایجاد یک مسیر پرظرفیت و کم‌تأخیر تأکید کرده‌اند. (Interfax)

بنابراین اگر بخواهیم معماری اولیه را از دید قزاقستان ترسیم کنیم، می‌توان آن را به صورت China → Central Asia → Kazakhstan → Caspian Sea → Azerbaijan → Georgia → Türkiye → Europe تصور کرد. در این مدل، کابل زیردریایی فقط یک Segment از یک مسیر End-to-End است. ارزش اقتصادی واقعی زمانی ایجاد می‌شود که این Segment به Backboneهای زمینی، International Gatewayها، مراکز داده، IP Transit، Cloud Connectivity و شبکه‌های Carrier در دو طرف متصل شود.

این همان نکته‌ای است که باید در تحلیل ایران بسیار جدی گرفته شود. رقابت آینده بر سر ساخت یک کابل نیست؛ بر سر ساخت یک Network Ecosystem است.

آذربایجان نیز در این میان تلاش می‌کند موقعیت خود را از یک کشور واقع در غرب کاسپین به یک Gateway دیجیتال برای آسیای مرکزی تبدیل کند. پروژه Digital Silk Way از سوی AzerTelecom به‌عنوان بخشی از یک کریدور بزرگ‌تر تعریف شده که کشورهای آذربایجان، گرجستان، ترکیه، قزاقستان و ترکمنستان را در یک معماری ارتباطی به هم متصل می‌کند. (Submarine Networks)

اما مهم‌ترین خبر جدید این است که داستان به اتصال آذربایجان و قزاقستان محدود نمی‌شود.

در طراحی پروژه Trans-Caspian Fiber Optic Cable، دو فاز تعریف شده است. فاز نخست شامل اتصال آذربایجان و قزاقستان است و فاز دوم، ایجاد یک کابل زیردریایی دیگر میان آذربایجان و ترکمنستان را در نظر گرفته است. (Submarine Networks)

این تغییر بسیار مهم است، زیرا نشان می‌دهد آنچه در حال شکل‌گیری است، صرفاً یک مسیر نقطه‌به‌نقطه نیست؛ بلکه می‌تواند به تدریج به یک Caspian Digital Network تبدیل شود.

در یک طرف کاسپین، قزاقستان قرار دارد و در طرف دیگر آذربایجان. در جنوب‌شرق کاسپین نیز ترکمنستان قرار گرفته و در غرب، شبکه‌های گرجستان و ترکیه مسیر را به سمت اروپا ادامه می‌دهند. به این ترتیب، آذربایجان می‌تواند در آینده به یک Digital Junction تبدیل شود؛ نقطه‌ای که چند مسیر شرقی و جنوب‌شرقی کاسپین در آن تجمیع شده و سپس به سمت قفقاز و اروپا هدایت می‌شوند.

این موضوع زمانی اهمیت بیشتری پیدا می‌کند که به نقش ترکمنستان نگاه کنیم.

ترکمنستان از نظر تاریخی یکی از بسته‌ترین بازارهای ارتباطی منطقه بوده است، اما موقعیت جغرافیایی آن در شرق کاسپین بسیار مهم است. اتصال ترکمنستان به آذربایجان می‌تواند یک مسیر ارتباطی دیگر از آسیای مرکزی به قفقاز ایجاد کند. پروژه Azerbaijan–Turkmenistan نیز سال‌هاست مطرح شده و در معماری Digital Silk Way به‌عنوان فاز دوم Trans-Caspian در نظر گرفته شده است. (Submarine Networks)

بنابراین اگر این معماری را روی نقشه قرار دهیم، تصویر متفاوتی نسبت به چند سال قبل مشاهده می‌کنیم:

Kazakhstan → Caspian → Azerbaijan → Georgia → Türkiye → Europe

و همزمان:

Turkmenistan → Caspian → Azerbaijan → Georgia → Türkiye → Europe

این یعنی بخش قابل توجهی از آسیای مرکزی می‌تواند بدون عبور از خاک ایران به شبکه‌های اروپایی متصل شود.

این جمله از نظر ژئوپولیتیکی اهمیت زیادی دارد، اما نباید آن را با مفهوم «حذف ایران» اشتباه گرفت. در شبکه‌های بین‌المللی، یک مسیر جدید الزاماً مسیرهای قدیمی را حذف نمی‌کند. اتفاق مهم‌تر ایجاد Route Diversity است. هرچه مسیرهای بیشتری میان دو منطقه وجود داشته باشد، تاب‌آوری شبکه افزایش پیدا می‌کند، وابستگی به یک مسیر خاص کاهش می‌یابد و اپراتورها گزینه‌های بیشتری برای مدیریت ترافیک، قطعی، ازدحام، تعمیرات و ریسک‌های ژئوپولیتیکی خواهند داشت.

از همین زاویه، حضور ایران می‌تواند کاملاً متفاوت تعریف شود.

ایران نباید لزوماً تلاش کند Digital Silk Way را شکست دهد یا جایگزین Trans-Caspian Cable شود. استراتژی منطقی‌تر می‌تواند این باشد که ایران خود را به‌عنوان Alternative Digital Transit Route معرفی کند؛ مسیری مکمل که می‌تواند بخشی از ترافیک آسیای مرکزی را از طریق ایران به ترکیه و اروپا یا از طریق جنوب ایران به خلیج فارس و جنوب آسیا منتقل کند.

ایران از این نظر یک مزیت جغرافیایی بسیار مهم دارد که در بسیاری از مسیرهای رقیب وجود ندارد. ایران فقط در یک محور شرق–غرب قرار نگرفته است. این کشور هم‌زمان در نقطه اتصال چند منطقه قرار دارد: آسیای مرکزی، قفقاز، ترکیه و اروپا در شمال و غرب؛ و خلیج فارس، دریای عمان و مسیرهای جنوبی آسیا در جنوب.

بنابراین یک معماری بالقوه برای ایران می‌تواند به شکل زیر باشد:

Central Asia → Iran → Türkiye → Europe

و هم‌زمان:

Central Asia → Iran → Persian Gulf → South Asia

در چنین معماری‌ای، ایران دیگر صرفاً یک مسیر رقیب برای کریدور کاسپین نیست؛ بلکه می‌تواند بخشی از یک North-South + East-West Digital Transit Architecture باشد.

اما اینجا یک تفاوت اساسی میان «داشتن جغرافیا» و «داشتن Transit Business» وجود دارد.

ایران از نظر جغرافیایی ظرفیت تبدیل شدن به یک مسیر بین‌المللی را دارد، اما صرف وجود شبکه فیبر نوری به معنی Transit Provider بودن نیست. یک اپراتور یا کشور زمانی می‌تواند به یک International Transit Hub تبدیل شود که چندین لایه زیرساختی و تجاری را هم‌زمان در اختیار داشته باشد.

این زنجیره شامل International Fiber Backbone، International Gateways، Carrier-Neutral Data Centers، Internet Exchange Points، IP Transit، Cloud Connectivity، Redundant Routes، DDoS Protection، Network Security، Carrier-grade SLA و قراردادهای بین‌المللی با اپراتورها و Carrierها است.

اگر یکی از این حلقه‌ها ضعیف باشد، مزیت جغرافیایی به تنهایی نمی‌تواند یک کشور را به هاب ترانزیت تبدیل کند.

این دقیقاً جایی است که ایران باید از پروژه‌های کاسپین درس بگیرد.

آذربایجان فقط کابل نمی‌سازد. قزاقستان فقط کابل نمی‌سازد. آنها در حال تلاش برای ایجاد یک Digital Corridor هستند.

در واقع:

Azerbaijan is building the node.

Kazakhstan is bringing the traffic.

Turkmenistan can add another eastern connection.

Georgia and Türkiye provide the western path.

و ایران باید تصمیم بگیرد که در این معماری چه نقشی داشته باشد.
در این مقاله، به بررسی نقش راهبردی دریای کاسپین در شکل‌گیری کریدورهای دیجیتال میان اروپا و آسیا و پیامدهای ژئوپولیتیکی آن برای ایران پرداخته‌ام. توسعه کابل فیبر نوری زیردریایی میان آذربایجان و قزاقستان و برنامه اتصال ترکمنستان به این شبکه، می‌تواند مسیرهای جدیدی برای انتقال داده‌های بین‌المللی ایجاد کرده و جایگاه قفقاز و آسیای مرکزی را در اقتصاد دیجیتال تقویت کند. در این میان، ایران با برخورداری از موقعیت جغرافیایی ممتاز، همچنان ظرفیت تبدیل‌شدن به یک مسیر جایگزین و هاب منطقه‌ای ترانزیت داده را دارد؛ اما تحقق این ظرفیت به توسعه زیرساخت‌های ارتباطی، جذب سرمایه‌گذاری، گسترش همکاری‌های بین‌المللی و ایجاد یک اکوسیستم رقابتی دیجیتال وابسته است. از دیدگاه من، رقابت آینده صرفاً بر سر احداث کابل‌های فیبر نوری نیست، بلکه بر سر ایجاد شبکه‌ای یکپارچه از مراکز داده، خدمات ابری، دروازه‌های بین‌المللی و مسیرهای متنوع انتقال داده شکل خواهد گرفت؛ رقابتی که می‌تواند جایگاه ایران را در معماری دیجیتال اوراسیا تعیین کند.

حمید کریمی

این مسئله حتی از نظر اقتصادی نیز اهمیت زیادی دارد. اگر ایران بتواند از یک International Traffic Consumer به یک Regional Transit Provider تبدیل شود، مدل اقتصادی بخش قابل توجهی از صنعت تلکام کشور تغییر خواهد کرد.

در مدل سنتی، اپراتور ایرانی برای اتصال کاربران داخلی به اینترنت بین‌الملل ظرفیت خریداری می‌کند. اما در مدل Transit، اپراتور می‌تواند ترافیک متعلق به کشورهای دیگر را نیز حمل کند و از ظرفیت شبکه خود درآمد بین‌المللی ایجاد کند.

در این حالت درآمد می‌تواند از بخش‌هایی مانند Wholesale Bandwidth، IP Transit، International Carrier Services، Data Center Interconnection، Cloud Connectivity، Colocation، CDN، Disaster Recovery و Network Resilience حاصل شود.

این همان نقطه‌ای است که زیرساخت ارتباطی از یک Cost Center به یک Strategic Infrastructure Asset تبدیل می‌شود.

البته یکی از بزرگ‌ترین موانع ایران، تحریم‌ها و محدودیت‌های بین‌المللی است. یک Carrier بین‌المللی هنگام انتخاب مسیر فقط قیمت یا طول فیبر را بررسی نمی‌کند. شاخص‌هایی مانند قابلیت اطمینان، SLA، امکان تعمیر و نگهداری، دسترسی به تجهیزات، بیمه، ریسک سیاسی، ثبات مقررات، امنیت شبکه و امکان عقد قراردادهای بین‌المللی نیز اهمیت دارند.

به همین دلیل، حتی اگر مسیر ایران در برخی سناریوها کوتاه‌تر باشد، کوتاه‌تر بودن به‌تنهایی برای شکست دادن یک مسیر رقیب کافی نیست.

در واقع باید میان Physical Distance و Commercial Route Quality تفاوت قائل شد.

یک مسیر ممکن است از نظر جغرافیایی کوتاه‌تر باشد اما از نظر Commercial Readiness، Redundancy یا International Interconnection ضعیف‌تر باشد.

از طرف دیگر، مسیر طولانی‌تر ممکن است به دلیل اتصال مستقیم به چندین Carrier، Data Center و Cloud Provider ارزش بیشتری داشته باشد.

بنابراین وقتی سؤال می‌کنیم «آیا مسیر ایران می‌تواند ارزان‌تر یا کوتاه‌تر باشد؟» پاسخ باید بر اساس مبدأ و مقصد واقعی، تعداد Hopها، طول کل End-to-End Route، ظرفیت، Latency، هزینه تجهیزات، هزینه انتقال، هزینه نگهداری، ریسک سیاسی و Commercial SLA محاسبه شود.

همچنین باید درباره عدد ۴۰۰ Tbps با دقت فنی صحبت کرد. این عدد ظرفیت طراحی‌شده سیستم Trans-Caspian است و نباید آن را با ترافیک واقعی که بلافاصله پس از راه‌اندازی از کابل عبور خواهد کرد یکسان دانست. ظرفیت اسمی زمانی به ظرفیت تجاری تبدیل می‌شود که تجهیزات انتقال نوری، Backhaul، Gateway، مشتریان Wholesale، IP Transit و شبکه‌های مقصد در هر دو طرف وجود داشته باشند. منابع فنی و رسانه‌ای نیز ظرفیت این پروژه را «up to 400 Tbps» توصیف کرده‌اند. (Interfax)

از طرف دیگر، طول کابل در منابع مختلف گاهی حدود ۳۸۰ کیلومتر و در برخی گزارش‌ها حدود ۳۹۱ کیلومتر اعلام شده است؛ بنابراین برای یک مقاله تخصصی بهتر است از عبارت approximately 380 km استفاده شود. (Interfax)

اما حتی با این ملاحظات فنی، اهمیت پروژه بسیار زیاد است.

زیرا شبکه در حال شکل‌گیری، فقط شبکه اینترنت نیست؛ بخشی از زیرساخت اقتصاد دیجیتال آینده است.

هرچه Cloud Computing، Data Centers و Artificial Intelligence رشد کنند، نیاز به مسیرهای پرظرفیت و کم‌تأخیر بین مراکز داده افزایش پیدا خواهد کرد. AI نیز به دلیل حجم بالای داده و توزیع مراکز پردازشی، اهمیت Network Connectivity را بیشتر خواهد کرد.

در آینده، یک Data Center بدون اتصال بین‌المللی مناسب نمی‌تواند به‌تنهایی یک دارایی استراتژیک باشد. به همین دلیل، رقابت میان کریدورهای دیجیتال فقط بر سر عبور ترافیک عمومی اینترنت نخواهد بود؛ بلکه می‌تواند به انتقال داده‌های Cloud، AI، CDN، Enterprise Traffic و Inter-Data-Center Traffic نیز گسترش پیدا کند.

از این منظر، Digital Silk Way می‌تواند به تدریج به یک AI-ready Digital Corridor تبدیل شود.

شبکه‌ای که در آن فیبر نوری، مراکز داده، Cloud، هوش مصنوعی و Network Automation در یک معماری واحد قرار می‌گیرند.

این موضوع برای ایران یک فرصت دیگر نیز ایجاد می‌کند. اگر ایران بخواهد در آینده به یک Transit Provider تبدیل شود، باید شبکه خود را صرفاً برای اینترنت امروز طراحی نکند؛ بلکه باید آن را برای Data Traffic of the AI Era آماده کند.

این یعنی ظرفیت بالا، Latency پایین، مسیرهای متعدد، اتوماسیون، AIOps، Predictive Maintenance، Intelligent Traffic Engineering و در نهایت Autonomous Network.

در چنین شرایطی، مفهوم «کریدور دیجیتال» دیگر صرفاً یک کابل نیست. این کریدور یک سیستم زنده و هوشمند است که باید بتواند ترافیک را پیش‌بینی، مسیرها را بهینه، ظرفیت را تخصیص و در زمان اختلال مسیر جایگزین را فعال کند.

از همین منظر، رقابت آینده میان ایران و مسیر Trans-Caspian را نباید یک رقابت ساده Fiber vs. Fiber دید.

این رقابت در واقع:

Network Ecosystem vs. Network Ecosystem

است.

و در این رقابت، ایران چند مزیت مهم دارد.

نخست، موقعیت جغرافیایی منحصربه‌فرد.

دوم، شبکه فیبر داخلی گسترده.

سوم، امکان اتصال هم‌زمان به شمال، غرب و جنوب.

چهارم، امکان ایجاد مسیرهای شمال–جنوب و شرق–غرب.

پنجم، دسترسی به بازار داخلی بزرگ.

اما در مقابل، ایران با محدودیت‌هایی نیز روبه‌روست که نمی‌توان آنها را نادیده گرفت؛ از جمله تحریم‌ها، محدودیت همکاری با برخی تأمین‌کنندگان تجهیزات، محدودیت تعامل با Carrierهای بین‌المللی، ریسک‌های سیاسی و تجاری و همچنین نیاز به سرمایه‌گذاری گسترده برای تبدیل زیرساخت موجود به یک پلتفرم بین‌المللی Transit.

بنابراین مسئله اصلی ایران در برابر Digital Silk Way یک سؤال ساده نیست که «آیا فیبر دارد؟»

سؤال اصلی این است:

آیا می‌تواند فیبر خود را به یک محصول بین‌المللی تبدیل کند؟

این تفاوت بسیار مهم است.

در طرف دیگر، روند موجود در کاسپین نشان می‌دهد که رقبا در حال تبدیل جغرافیا به محصول هستند.

قزاقستان جغرافیای خود را به Transit Route تبدیل می‌کند.

آذربایجان جغرافیای خود را به Digital Gateway تبدیل می‌کند.

ترکمنستان تلاش می‌کند از موقعیت خود در شرق کاسپین برای اتصال به آذربایجان استفاده کند.

گرجستان و ترکیه نقش مسیر غربی به اروپا را تقویت می‌کنند.

و در نتیجه، یک شبکه چندکشوری در حال شکل‌گیری است که می‌تواند بخش مهمی از مسیر دیجیتال اروپا و آسیا را پوشش دهد. منابع پروژه نیز صراحتاً از حضور آذربایجان، گرجستان، ترکیه، قزاقستان و ترکمنستان در معماری Digital Silk Way سخن می‌گویند. (Submarine Networks)

اینجا دقیقاً همان جایی است که موضوع ایران از یک مسئله فنی به یک مسئله استراتژیک تبدیل می‌شود.

اگر این شبکه قبل از آنکه ایران یک مسیر بین‌المللی رقابتی ایجاد کند، به Carrierها، Data Centerها، Cloud Providerها و مشتریان بین‌المللی متصل شود، Network Effect به نفع آن شکل خواهد گرفت.

اما این به معنی بسته شدن کامل پنجره فرصت ایران نیست.

برعکس، یکی از مزیت‌های ایران این است که می‌تواند به جای رقابت مستقیم، مدل Interconnection را انتخاب کند.

ایران می‌تواند به Digital Silk Way متصل شود و در عین حال مسیر خودش را توسعه دهد.

برای مثال:

Central Asia → Kazakhstan → Azerbaijan → Türkiye → Europe

می‌تواند یک مسیر باشد.

و:

Central Asia → Iran → Türkiye → Europe

مسیر دوم.

و:

Central Asia → Iran → Persian Gulf → South Asia

مسیر سوم.

در چنین معماری‌ای، ایران دیگر تلاش نمی‌کند مسیر موجود را حذف کند؛ بلکه بخشی از Route Diversity منطقه می‌شود.

برای Carrierها این مدل بسیار جذاب‌تر است، زیرا یک مسیر جایگزین می‌تواند ارزش زیادی داشته باشد حتی اگر همیشه بیشترین حجم ترافیک را حمل نکند.

در شبکه‌های حیاتی، Redundancy خودش یک محصول است.

اگر یک Carrier بداند که برای یک مسیر حساس بین آسیای مرکزی و اروپا، علاوه بر Trans-Caspian Route یک مسیر مستقل از ایران نیز وجود دارد، این تنوع می‌تواند ارزش اقتصادی و عملیاتی قابل توجهی داشته باشد.

اما برای رسیدن به این نقطه، ایران باید از یک رویکرد دفاعی به یک رویکرد تهاجمی و استراتژیک در حوزه زیرساخت دیجیتال حرکت کند.

ایجاد Data Centerهای Carrier-Neutral در نقاط مناسب، توسعه International Gatewayهای مستقل، ایجاد IXPهای قدرتمند، توسعه IP Transit بین‌المللی، اتصال به Carrierهای منطقه‌ای، توسعه فیبر بین‌الملل در شمال و جنوب، ایجاد مسیرهای فیزیکی کاملاً مستقل و ایجاد چارچوب‌های تجاری برای فروش ظرفیت بین‌المللی، مجموعه اقداماتی است که می‌تواند این تغییر را امکان‌پذیر کند.

حتی یک گام مهم‌تر، ایجاد یک Digital North-South Corridor است.

در چنین مدلی، شمال ایران می‌تواند به شبکه‌های آسیای مرکزی متصل شود، Backbone داخلی ترافیک را به جنوب منتقل کند و سپس از طریق بنادر و Cable Landingهای جنوبی، مسیر به سمت خلیج فارس، هند و سایر بازارهای آسیایی ادامه پیدا کند.

این مدل می‌تواند ایران را از یک مسیر ساده East-West به یک Multi-Directional Digital Hub تبدیل کند.

از این زاویه، اهمیت دریای کاسپین برای ایران فقط در میزان سهم جغرافیایی یا حقوقی از دریا خلاصه نمی‌شود.

سؤال بسیار مهم‌تر این است که:

آیا ایران می‌تواند از ساحل کاسپین خود یک نقطه ورود و خروج ترافیک دیجیتال بین‌المللی ایجاد کند؟

اگر پاسخ مثبت باشد، ارزش واقعی آن بسیار فراتر از یک Cable Landing خواهد بود.

چنین نقطه‌ای می‌تواند به Backbone ملی متصل شود، از طریق شبکه زمینی به ترکیه و اروپا برسد و در جهت جنوب نیز به خلیج فارس و شبکه‌های آسیایی متصل شود.

در این صورت، ایران می‌تواند یکی از معدود کشورهایی باشد که هم‌زمان در چند مسیر دیجیتال اوراسیا حضور دارد.

اما فرصت محدود است.

اکنون Trans-Caspian Cable از مرحله ایده و مطالعه به مرحله نصب رسیده است. در ۳۱ ژوئیه ۲۰۲۶ عملیات کابل‌گذاری آغاز شده و گزارش‌های موجود از برنامه راه‌اندازی در سال ۲۰۲۶ خبر می‌دهند. (The Times Of Central Asia)

این یعنی دیگر نمی‌توان با آن به‌عنوان یک پروژه فرضی برخورد کرد.

Infrastructure is being built.

و زمانی که زیرساخت ساخته شود، مرحله بعدی یعنی اتصال Carrierها، Data Centerها و مشتریان بین‌المللی سریع‌تر خواهد شد.

به همین دلیل، سؤال استراتژیک ایران نباید این باشد که آیا باید با آذربایجان رقابت کند یا خیر.

سؤال باید این باشد:

چگونه می‌توان ایران را به یکی از Nodes معماری دیجیتال اوراسیا تبدیل کرد؟

پاسخ نیز احتمالاً در ترکیب چند مسیر نهفته است.

Caspian + Türkiye + Persian Gulf + Central Asia

این ترکیب می‌تواند مزیت واقعی ایران باشد.

در چنین سناریویی، ایران نه جایگزین Digital Silk Way است و نه حذف‌شده از آن.

ایران می‌تواند Alternative Route، Backup Route، Transit Route و در نهایت Digital Hub باشد.

این همان تفاوت میان «داشتن موقعیت جغرافیایی» و «استفاده استراتژیک از جغرافیا» است.

در قرن بیستم، کشورهای منطقه برای تبدیل شدن به هاب انرژی رقابت می‌کردند. خطوط لوله، بنادر، پالایشگاه‌ها و پایانه‌ها تعیین می‌کردند که انرژی از کجا عبور کند.

در قرن بیست‌ویکم، بخشی از همان رقابت به Data منتقل شده است.

فیبر نوری همان نقشی را در اقتصاد دیجیتال بازی می‌کند که بخشی از خطوط انتقال و مسیرهای انرژی در اقتصاد صنعتی بازی می‌کردند.

به همین دلیل، Digital Silk Way را باید نه فقط یک پروژه مخابراتی، بلکه بخشی از Digital Geopolitics of Eurasia دانست.

و در این شطرنج، کاسپین در حال تبدیل شدن به یک صفحه جدید است.

قزاقستان در شرق آن قرار دارد.

ترکمنستان در جنوب‌شرق.

آذربایجان در غرب.

گرجستان و ترکیه مسیر اروپا را تشکیل می‌دهند.

و ایران در جنوب‌غربی این معماری قرار دارد؛ کشوری که از نظر جغرافیایی می‌تواند یک مسیر جایگزین بسیار مهم ایجاد کند، اما برای استفاده از این مزیت باید زیرساخت، مدل تجاری، سیاست بین‌المللی و اکوسیستم دیجیتال خود را هم‌زمان توسعه دهد.

بنابراین مسئله اصلی ایران در این شطرنج، از دست دادن یک کابل یا یک پروژه نیست.

مسئله، خطر از دست دادن Position است.

اگر آذربایجان، قزاقستان و ترکمنستان بتوانند شبکه دیجیتال کاسپین را با شبکه‌های ترکیه و اروپا و همچنین شبکه‌های آسیای مرکزی ادغام کنند، یک مسیر جدید با Network Effect شکل خواهد گرفت.

ایران هنوز می‌تواند در این معماری حضور داشته باشد؛ اما نقش آن باید از «مسیر احتمالی» به «مسیر عملیاتی و تجاری» تبدیل شود.

و این دقیقاً جایی است که سیاست‌گذاری مخابراتی، سرمایه‌گذاری زیرساختی، توسعه Data Center، Cloud، AI، IP Transit و International Connectivity باید به یک استراتژی واحد تبدیل شوند.

در نهایت، سؤال اصلی دیگر این نیست که:

آیا دریای کاسپین به یک تقاطع دیجیتال تبدیل خواهد شد؟

نشانه‌های موجود نشان می‌دهند که این فرایند عملاً آغاز شده است.

سؤال مهم‌تر این است:

چه کشورهایی در این تقاطع Node خواهند داشت؟ چه کشورهایی فقط از آن عبور خواهند کرد و چه کشورهایی اساساً خارج از مسیر خواهند ماند؟

برای ایران هنوز یک انتخاب وجود دارد.

می‌تواند منتظر بماند تا مسیرهای رقیب تثبیت شوند و سپس صرفاً مصرف‌کننده ظرفیت بین‌المللی باقی بماند.

یا می‌تواند از موقعیت جغرافیایی خود استفاده کند و یک معماری چندمسیره بسازد:

Central Asia ↔ Iran ↔ Türkiye ↔ Europe

و:

Central Asia ↔ Iran ↔ Persian Gulf ↔ South Asia

در این صورت، ایران می‌تواند از یک International Traffic Consumer به یک Regional Transit Provider و در مرحله بعد به یک Eurasian Digital Transit Hub تبدیل شود.

اما برای تحقق این سناریو، زمان اهمیت دارد.

چون در دنیای شبکه‌ها، هرچه زودتر یک مسیر ساخته شود و هرچه سریع‌تر Carrierها، Data Centerها و Cloud Providerها به آن متصل شوند، ارزش آن مسیر افزایش می‌یابد.

The race is not only about building fiber.

The race is about building the network around the fiber.

و شاید مهم‌ترین درس پروژه Digital Silk Way برای ایران همین باشد.

کابل ۳۸۰ کیلومتری آذربایجان–قزاقستان به‌تنهایی تهدیدی برای ایران نیست.

اما اگر این کابل به یک اکوسیستم کامل شامل Azerbaijan + Kazakhstan + Turkmenistan + Georgia + Türkiye + Europe + Central Asian Networks + Data Centers + Cloud Providers + International Carriers متصل شود، آن‌گاه با یک تحول ساختاری در جغرافیای داده اوراسیا روبه‌رو خواهیم بود. (Submarine Networks)

در چنین شرایطی، ایران باید تصمیم بگیرد که آیا می‌خواهد فقط در کنار این نقشه قرار داشته باشد یا بخشی از آن را نیز بسازد.

زیرا در عصر هوش مصنوعی، رقابت کشورها فقط بر سر منابع طبیعی و مسیرهای انرژی نخواهد بود.

رقابت بر سر مسیرهای داده، ظرفیت محاسباتی، مراکز داده، Cloud و AI Infrastructure نیز بخشی از ژئوپولیتیک آینده خواهد بود.

دریای کاسپین ممکن است به یکی از مهم‌ترین تقاطع‌های این معماری تبدیل شود.

و برای ایران، سؤال تاریخی جدید این است:

آیا ایران می‌تواند از کشوری که ترافیک بین‌الملل را مصرف می‌کند، به کشوری تبدیل شود که ترافیک بین‌الملل را از اوراسیا عبور می‌دهد؟

پاسخ این سؤال نه در نقشه سیاسی، بلکه در Fiber، Gateway، Data Center، IP Transit، Route Diversity، SLA، سرمایه‌گذاری، سیاست‌گذاری و استراتژی ژئوپولیتیک دیجیتال نوشته خواهد شد.
Fraud Doesn’t Start with Fraud

Read More

بیشتر بدانید
تکنولوژیشناسایی تخلف
مهر 24, 1405 توسط حمید کریمی

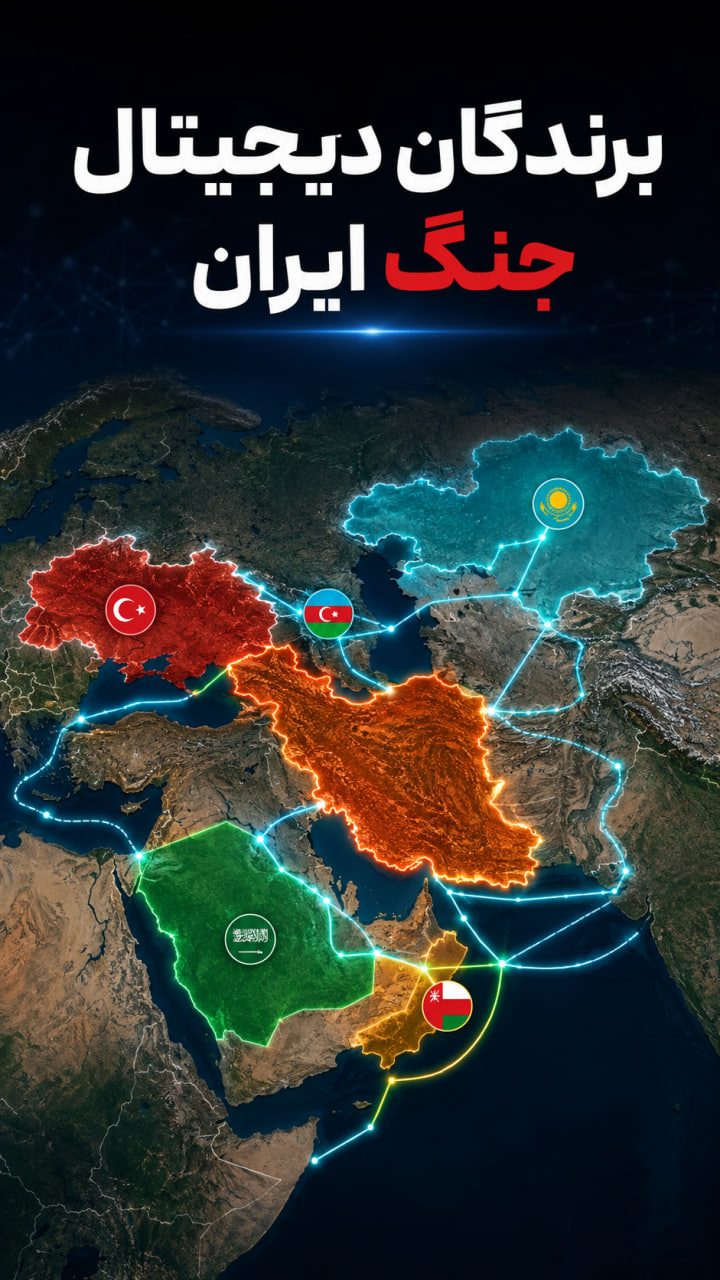
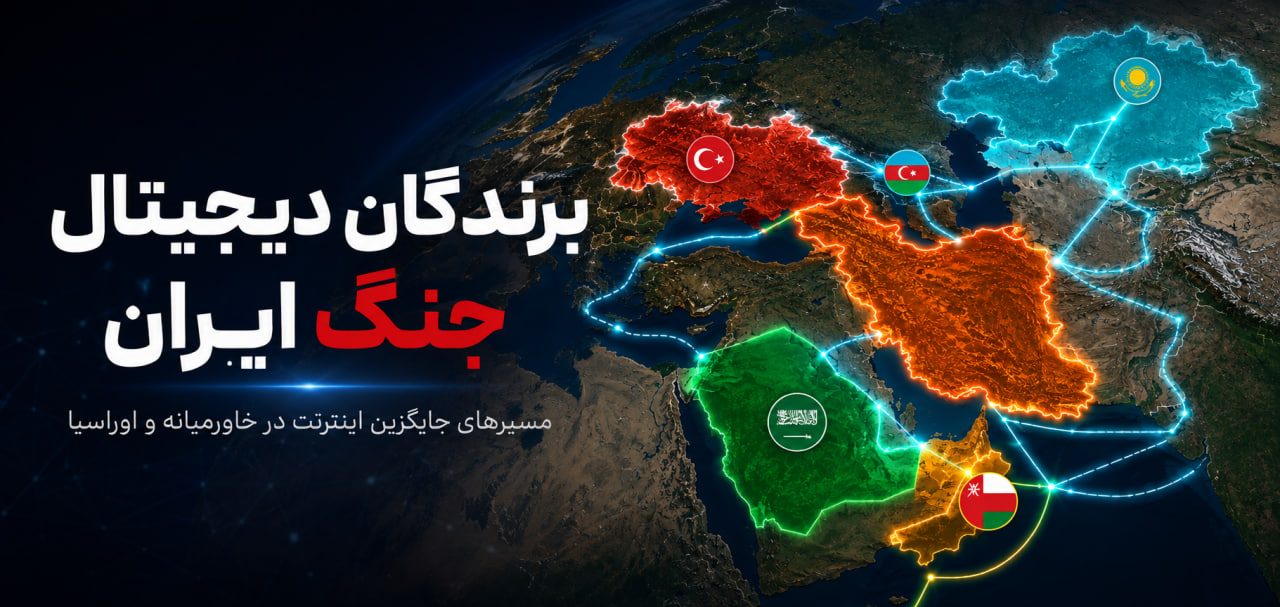
برندگان دیجیتال جنگ ایران چه کشورهایی هستند؟؛ چرا آذربایجان، عمان، عربستان و ترکیه در حال تبدیل‌شدن به مسیرهای جایگزین اینترنت ایران هستند؟

جنگ ایران را نمی‌توان فقط با تعداد موشک‌ها، حملات به زیرساخت‌های انرژی، اختلال در تجارت یا افزایش قیمت نفت اندازه‌گیری کرد. در کنار تمام این آثار، یک تغییر عمیق‌تر و کمتر دیده‌شده نیز در حال رخ دادن است؛ تغییری که ممکن است سال‌ها بعد اثر اقتصادی آن مشخص شود: بازآرایی جغرافیای شبکه‌های ارتباطی و مسیرهای انتقال داده در منطقه.

در اقتصاد دیجیتال امروز، اینترنت فقط مجموعه‌ای از دکل‌های موبایل، فیبرهای شهری و مراکز داده نیست. اینترنت یک شبکه جهانی از مسیرهای زمینی و زیردریایی، مراکز تبادل ترافیک، Data Centerها، Cloud Regionها، شبکه‌های IP Transit، Landing Stationها و Backboneهای بین‌المللی است. هر کشوری که بتواند در این زنجیره جایگاه بهتری به دست آورد، بخشی از اقتصاد داده را نیز به سمت خود جذب می‌کند.

جنگ ایران این واقعیت را بیش از گذشته آشکار کرده است که جغرافیا هنوز در عصر Cloud و AI اهمیت دارد. شاید داده ماهیت فیزیکی نداشته باشد، اما برای حرکت از یک قاره به قاره دیگر همچنان به کابل، انرژی، مسیر دریایی، ایستگاه فرود، تجهیزات انتقال و شبکه‌های زمینی نیاز دارد. وقتی یک تنگه، یک مسیر دریایی یا یک مرز سیاسی ناامن می‌شود، داده نیز مجبور است مسیر دیگری پیدا کند.

در ماه‌های گذشته، همین اتفاق در خاورمیانه در حال شکل‌گیری بوده است. تهدیدهای مربوط به تنگه هرمز، توقف یا تأخیر پروژه‌های کابل زیردریایی در خلیج فارس و افزایش نگرانی درباره امنیت Data Centerها باعث شده مفهوم Digital Resilience یا تاب‌آوری دیجیتال از یک موضوع فنی به یک موضوع ژئوپولیتیک تبدیل شود. گزارش Financial Times نیز نشان می‌دهد که پروژه‌هایی مانند 2Africa، WorldLink، Fibre in the Gulf و Sea-Me-We 6 با تأخیرها و نگرانی‌های امنیتی مواجه شده‌اند و این مسئله می‌تواند بر جاه‌طلبی کشورهای منطقه برای تبدیل‌شدن به هاب AI و Cloud اثر بگذارد. (Financial Times)

در چنین شرایطی، سؤال اصلی این نیست که «کدام کشور اینترنت بیشتری دارد؟» سؤال مهم‌تر این است که کدام کشور می‌تواند مسیر مطمئن‌تری برای عبور داده‌های بین‌المللی فراهم کند؟

این تفاوت بسیار مهم است.

ممکن است کشوری ده‌ها میلیون کاربر اینترنت داشته باشد، اما هیچ نقشی در Transit بین‌المللی نداشته باشد. در مقابل، کشوری با جمعیت کمتر می‌تواند با ایجاد چند مسیر فیبر بین‌المللی، Landing Station، Data Center و مراکز تبادل ترافیک، از هر گیگابیت داده‌ای که از خاک آن عبور می‌کند ارزش اقتصادی دریافت کند.

در این میان، جنگ ایران به‌صورت مستقیم و غیرمستقیم چهار کشور را در موقعیت ویژه‌ای قرار داده است: آذربایجان، عمان، عربستان سعودی و ترکیه. البته این کشورها تنها بازیگران این تغییر نیستند؛ قزاقستان و گرجستان نیز نقش مهمی دارند و حتی مسیرهای Black Sea و Trans-Caspian اهمیت بیشتری پیدا کرده‌اند. اما چهار کشور مذکور از نظر موقعیت جغرافیایی، زیرساخت و توانایی جذب سرمایه، ظرفیت ویژه‌ای برای تبدیل‌شدن به مسیرهای جایگزین دارند.

آذربایجان شاید روشن‌ترین نمونه باشد.

در نگاه سنتی، آذربایجان یک بازار نسبتاً کوچک مخابراتی در قفقاز محسوب می‌شد. اما در معماری جدید شبکه، این کشور در حال تعریف نقش متفاوتی برای خود است: دروازه دیجیتال بین آسیای مرکزی و اروپا.

پروژه Digital Silk Way دقیقاً با همین منطق ساخته می‌شود. اتصال آذربایجان به قزاقستان از طریق کابل زیردریایی Trans-Caspian، بخشی از یک معماری بزرگ‌تر است که می‌خواهد ترافیک داده را از آسیای مرکزی به قفقاز و سپس ترکیه و اروپا منتقل کند.

کابل Trans-Caspian حدود ۳۸۰ کیلومتر طول دارد و بین Sumgait در آذربایجان و Aktau در قزاقستان در بستر دریای کاسپین قرار می‌گیرد. ظرفیت طراحی آن تا حدود ۴۰۰ ترابیت بر ثانیه اعلام شده است. (Interfax)

این عدد به‌تنهایی مهم نیست؛ معماری پشت آن مهم‌تر است.

مسیر:

China → Central Asia → Kazakhstan → Caspian → Azerbaijan → Georgia/Türkiye → Europe

می‌تواند به یک مسیر مستقل برای انتقال داده بین شرق و غرب تبدیل شود.

در این معماری، آذربایجان دیگر فقط مقصد ترافیک نیست؛ بلکه می‌خواهد Transit Node باشد.

جنگ ایران این پروژه را از یک پروژه صرفاً اقتصادی به پروژه‌ای با اهمیت ژئوپولیتیک بیشتر تبدیل کرده است. اگر مسیرهای جنوبی و خلیج فارس با ریسک بیشتری مواجه شوند، سرمایه‌گذاران و اپراتورهای بین‌المللی به‌دنبال مسیرهایی خواهند بود که از نقاط بحرانی متفاوتی عبور کنند. کاسپین و سپس قفقاز و ترکیه دقیقاً یکی از گزینه‌های موجود است.

نکته مهم‌تر این است که آذربایجان تنها روی یک کابل تمرکز نکرده است. Digital Silk Way به‌عنوان یک معماری بزرگ‌تر در حال توسعه است و مسیرهای ارتباطی با آسیای مرکزی را به شبکه قفقاز و اروپا پیوند می‌دهد. تحلیل‌های جدید نیز آذربایجان را در حال ساخت «دروازه غربی» و قزاقستان را در حال توسعه «دروازه شرقی» این کریدور توصیف می‌کنند. (Trend)

حتی اتفاقی که در ژوئن ۲۰۲۶ میان آذربایجان و ارمنستان در حوزه Transit اینترنت رخ داد، نشان می‌دهد که این کشور در حال توسعه نقش خود فراتر از اتصال داخلی است. AzerTelecom و Telecom Armenia توافق‌هایی برای انتقال ترافیک اینترنت از طریق شبکه‌های یکدیگر امضا کردند؛ موضوعی که نشان می‌دهد شبکه آذربایجان در حال تبدیل‌شدن به بخشی از یک معماری منطقه‌ای بزرگ‌تر است. (euronews)

در واقع، آنچه آذربایجان می‌فروشد «اینترنت» نیست؛ مسیر است.

این تفاوت از نظر اقتصادی بسیار مهم است.

کشوری که فقط مصرف‌کننده اینترنت باشد، برای دریافت پهنای باند بین‌المللی هزینه می‌کند. اما کشوری که Transit Provider شود، می‌تواند از عبور ترافیک درآمد کسب کند، Data Center جذب کند، اپراتورهای Cloud را به خود نزدیک کند، IX توسعه دهد و حتی اکوسیستم خدمات دیجیتال ایجاد کند.

اینجاست که جنگ ایران برای آذربایجان یک فرصت بالقوه ایجاد کرده است؛ البته نه به این معنی که تمام ترافیک ایران قرار است به آذربایجان منتقل شود. چنین ادعایی فنی و اقتصادی نیست. مسئله این است که ارزش نسبی مسیرهای غیرایرانی افزایش پیدا کرده است.

در طرف دیگر کاسپین، قزاقستان قرار دارد. قزاقستان نیز می‌خواهد از کشوری محصور در خشکی به یک Transit Hub تبدیل شود. این کشور برای اتصال به اروپا به مسیرهای روسیه، چین و کاسپین وابستگی‌های متفاوتی دارد و اکنون لایه دیجیتال Middle Corridor می‌تواند اهمیت اقتصادی بیشتری پیدا کند.

کابل Trans-Caspian در اینجا یک پروژه مستقل نیست؛ بلکه بخش دیجیتال یک کریدور بزرگ‌تر است.

اگر در دهه‌های گذشته درباره جاده و راه‌آهن صحبت می‌کردیم، اکنون باید درباره Digital Corridor صحبت کنیم.

قطار کالا از قزاقستان به آذربایجان حرکت می‌کند، اما داده لازم نیست همان مسیر را طی کند؛ داده می‌تواند از طریق کابل زیردریایی و فیبر زمینی با سرعتی نزدیک به سرعت نور حرکت کند. بنابراین در آینده، ارزش یک کریدور حمل‌ونقل فقط به حجم کالا وابسته نیست؛ بلکه به حجم Data Traffic نیز وابسته خواهد بود.

این همان چیزی است که جنگ ایران اهمیت آن را بیشتر کرده است.

چون در شرایط عادی، شرکت‌ها ممکن است بگویند یک مسیر کوتاه‌تر و ارزان‌تر کافی است. اما در شرایط جنگ، پرسش تغییر می‌کند:

اگر مسیر اصلی قطع شود چه؟

در معماری شبکه‌های مدرن، داشتن یک مسیر ارزان کافی نیست. باید مسیر دوم، سوم و حتی چهارم وجود داشته باشد.

این مفهوم در صنعت Telecom با واژه‌هایی مانند Redundancy، Resilience، Route Diversity و Fault Tolerance بیان می‌شود.

جنگ در خلیج فارس این موضوع را به‌شکل بسیار جدی وارد تصمیم‌گیری سرمایه‌گذاران کرده است.

در ماه‌های گذشته گزارش‌های متعددی درباره خطر کابل‌های زیردریایی منطقه منتشر شده است. تحلیل Stimson هشدار داده که آسیب به کابل‌های زیردریایی منطقه می‌تواند پیامدهایی بسیار فراتر از کشورهای خلیج فارس داشته باشد و اقتصادهای متصل در اروپا، آفریقا و آسیا را نیز تحت تأثیر قرار دهد. (Stimson Center)

Rest of World نیز در ابتدای جنگ توضیح داد که بخش بزرگی از اتصال زیرساخت دیجیتال خلیج فارس به مسیرهایی وابسته است که از Red Sea و Strait of Hormuz عبور می‌کنند؛ دو نقطه‌ای که با شروع جنگ وارد محیط پرریسک شدند. (Rest of World)

این مسئله یک پیام ساده برای سرمایه‌گذار دارد:

نباید همه تخم‌مرغ‌های دیجیتال را در یک جغرافیا قرار داد.

و این دقیقاً جایی است که عمان اهمیت پیدا می‌کند.

عمان سال‌هاست از موقعیت جغرافیایی خود به‌عنوان یک مزیت تجاری استفاده می‌کند. اما در اقتصاد دیجیتال، این مزیت می‌تواند شکل جدیدی پیدا کند.

عمان در خارج از بخش اصلی خلیج فارس و در مجاورت دریای عمان قرار دارد و به اقیانوس هند دسترسی دارد. همین موقعیت باعث شده است که در معماری جدید Connectivity، عمان بتواند بخشی از مسیر جایگزین برای اتصال آسیا، خاورمیانه، آفریقا و اروپا باشد.

اگر مسیر:

Asia → Persian Gulf → Hormuz

با ریسک مواجه شود، مسیر:

Asia → Indian Ocean → Oman

ارزش بیشتری پیدا می‌کند.

این به معنی آن نیست که عمان می‌تواند به‌سادگی تمام ترافیک خلیج فارس را جایگزین کند. ظرفیت، کابل، Landing Station، Data Center، انرژی و مسیرهای زمینی باید همگی با هم توسعه پیدا کنند. اما سرمایه‌گذاری دقیقاً از همین‌جا شروع می‌شود.

جنگ می‌تواند سرمایه‌گذار را متقاعد کند که توسعه یک Landing Station در عمان دیگر صرفاً یک پروژه مخابراتی نیست؛ بلکه یک Strategic Connectivity Asset است.

این تغییر نگاه بسیار مهم است.

در معماری قدیمی، کابل زیردریایی یک دارایی Telecom بود.

در معماری جدید، کابل زیردریایی بخشی از National Security Infrastructure است.

چون اگر کابل قطع شود، Cloud، Banking، AI، تجارت الکترونیک، اپراتور موبایل، دولت دیجیتال و حتی زیرساخت‌های حیاتی می‌توانند تحت تأثیر قرار گیرند.

به همین دلیل، سرمایه‌گذاری در کابل‌های زیردریایی دیگر فقط بر اساس قیمت هر گیگابیت انجام نمی‌شود. سرمایه‌گذار باید امنیت مسیر، امکان تعمیر، بیمه، دسترسی کشتی‌های Cable Repair، مسیر جایگزین و ریسک سیاسی را نیز محاسبه کند.

گزارش Financial Times در همین زمینه نشان می‌دهد که پروژه‌های کابل در خلیج فارس و Red Sea با مشکلاتی مانند نگرانی امنیتی، محدودیت بیمه، نیاز به بررسی بستر دریا و کمبود دسترسی امن به کشتی‌های کابل‌گذار و تعمیر مواجه شده‌اند. (Financial Times)

این وضعیت برای عمان یک فرصت است، زیرا می‌تواند بخشی از سرمایه‌گذاری‌های آینده را به سمت Indian Ocean Connectivity هدایت کند.

در این مقاله، به بررسی پیامدهای ژئوپلیتیکی جنگ ایران بر جغرافیای ارتباطات دیجیتال منطقه و فرصت‌های پیش‌روی کشورهایی نظیر آذربایجان، عمان، عربستان سعودی و ترکیه پرداخته‌ام. تحلیل ارائه‌شده نشان می‌دهد که رقابت آینده در صنعت ارتباطات، فراتر از توسعه دسترسی به اینترنت، بر محور ترانزیت بین‌المللی داده، گسترش مراکز داده، زیرساخت‌های ابری و فناوری هوش مصنوعی شکل خواهد گرفت. در این میان، ایران با وجود برخورداری از موقعیت جغرافیایی راهبردی، در صورت عدم کاهش ریسک‌های سیاسی و اقتصادی و فراهم‌نکردن بستر مناسب برای جذب سرمایه‌گذاری و توسعه زیرساخت‌های ارتباطی، ممکن است بخش قابل‌توجهی از ظرفیت بالقوه خود را به رقبای منطقه‌ای واگذار کند.

حمید کریمی

اما شاید مهم‌ترین برنده بالقوه این تحول، عربستان سعودی باشد.

عربستان یک بازار بزرگ Telecom است؛ اما چیزی که اکنون در حال تغییر است، نقش آن در Digital Infrastructure است.

پروژه‌های AI، Cloud، Data Center و شهرهای هوشمند عربستان در حال افزایش هستند. NEOM نیز به‌دنبال ایجاد زیرساخت دیجیتال عظیم است. جدیدترین نمونه، همکاری Humain و DataVolt برای توسعه یک Data Center در Oxagon در ساحل دریای سرخ است که فاز اولیه آن حدود ۱۰۰ مگاوات ظرفیت خواهد داشت. (Reuters)

این خبر در ظاهر مربوط به AI است، اما از نگاه Telecom معنای بسیار بزرگ‌تری دارد.

Data Center بدون Connectivity ارزشی ندارد.

یک مرکز داده ۱۰۰ مگاواتی باید به چندین مسیر فیبر، چندین Carrier، Cloud Providerها، شبکه‌های بین‌المللی و مسیرهای برق مطمئن متصل باشد.

بنابراین توسعه Data Center در ساحل دریای سرخ، هم‌زمان تقاضا برای توسعه Digital Backbone ایجاد می‌کند.

عربستان در حال ساخت یک معماری دیجیتال است که می‌تواند به جای وابستگی بیش از حد به خلیج فارس، بخشی از اتصال بین‌المللی خود را به سمت دریای سرخ و مسیرهای زمینی غرب کشور هدایت کند.

این روند با سیاست گسترده‌تر عربستان برای تنوع‌بخشی به زیرساخت نیز هم‌جهت است. در حوزه انرژی و حمل‌ونقل نیز جنگ باعث شده کشورهای خلیج فارس روی مسیرهایی که کمتر به Hormuz وابسته باشند سرمایه‌گذاری کنند. Reuters در اواخر اوت گزارش داد که کشورهای خلیج فارس، به‌ویژه عربستان و امارات، پروژه‌های چندمیلیارددلاری برای توسعه مسیرهای جایگزین، بنادر و خطوط لوله را سرعت داده‌اند. (Reuters)

همین منطق در Telecom نیز قابل مشاهده است.

اگر نفت باید مسیر جایگزین داشته باشد، Data نیز باید مسیر جایگزین داشته باشد.

و عربستان منابع مالی لازم برای انجام این کار را دارد.

به همین دلیل ممکن است در سال‌های آینده شاهد ترکیبی از سرمایه‌گذاری باشیم:

Red Sea Port + Data Center + Subsea Cable + Terrestrial Fiber + Cloud + AI

و این ترکیب می‌تواند Red Sea را از یک مسیر دریایی صرفاً تجاری به یک Digital Corridor تبدیل کند.

اما عربستان یک رقیب جدی در غرب خود دارد: ترکیه.

ترکیه از یک مزیت بزرگ برخوردار است که بسیاری از کشورهای خلیج فارس ندارند: اتصال مستقیم به اروپا و موقعیت مرکزی میان اروپا، قفقاز، آسیای مرکزی و خاورمیانه.

اگر جنگ باعث افزایش ریسک مسیرهای ایران و خلیج فارس شود، ترکیه می‌تواند خود را به‌عنوان یکی از مهم‌ترین مسیرهای جایگزین بین آسیا و اروپا معرفی کند.

مسیر:

Kazakhstan → Caspian → Azerbaijan → Georgia → Türkiye → Europe

از این نظر اهمیت زیادی دارد.

اما ترکیه فقط مقصد نهایی نیست؛ می‌تواند یک Transit Hub باشد.

یعنی ترافیک از آسیای مرکزی وارد ترکیه شود، در Data Centerها و IXهای ترکیه توزیع شود و سپس به اروپا برود.

از سوی دیگر، مسیرهای زمینی از خلیج فارس نیز می‌توانند در بلندمدت به ترکیه متصل شوند.

تحلیل Chatham House در ژوئن ۲۰۲۶ نیز به افزایش نقش ترکیه در گفت‌وگو درباره کریدورهای تجاری و Connectivity منطقه‌ای پس از جنگ ایران اشاره کرده است. (Chatham House)

این مسئله نشان می‌دهد که جنگ فقط مسیرهای فیبر را تغییر نمی‌دهد؛ بلکه قدرت چانه‌زنی کشورها در طراحی کریدورهای آینده را نیز تغییر می‌دهد.

ترکیه می‌تواند از این وضعیت برای افزایش نقش خود در شبکه دیجیتال اروپا–آسیا استفاده کند.

اما اینجا باید یک نکته مهم را روشن کرد: «جایگزین شدن مسیر ترکیه به جای ایران» به معنی آن نیست که تمام ترافیک ایران به ترکیه منتقل خواهد شد. اینترنت ایران همچنان یک شبکه ملی با معماری، اپراتورها و مسیرهای بین‌المللی خاص خود است. مسئله اصلی، ترافیک بین‌المللی و Transit منطقه‌ای است.

این تفاوت بسیار مهم است.

وقتی می‌گوییم آذربایجان، عمان، عربستان یا ترکیه می‌توانند مسیر جایگزین باشند، منظور این نیست که کاربر ایرانی فردا از شبکه ایران خارج شده و از یکی از این کشورها اینترنت می‌گیرد. منظور این است که در معماری بین‌المللی، شرکت‌های Cloud، Content Providerها، Carrierها و اپراتورها می‌توانند مسیرهای جدیدی برای انتقال داده ایجاد کنند تا وابستگی به مسیرهای پرریسک کاهش پیدا کند.

و این همان جایی است که ایران با یک خطر استراتژیک مواجه می‌شود.

خطر اصلی برای ایران این نیست که «اینترنت نداشته باشد».

خطر اصلی این است که دیگران بدون ایران مسیرهای جدید خود را بسازند.

این دو مسئله کاملاً متفاوت هستند.

اگر آذربایجان، قزاقستان، گرجستان و ترکیه در چند سال آینده یک اکوسیستم کامل Transit ایجاد کنند، اگر عمان مسیرهای Indian Ocean را تقویت کند و اگر عربستان مسیر Red Sea را با Data Centerهای عظیم پیوند دهد، بخشی از جریان داده‌ای که از نظر جغرافیایی می‌توانست از ایران عبور کند، ممکن است مسیر دیگری پیدا کند.

در اقتصاد شبکه، این مسئله بسیار مهم است.

زیرا زمانی که یک شرکت بین‌المللی مسیر خود را انتخاب کرد و روی آن سرمایه‌گذاری کرد، تغییر مسیر دوباره هزینه دارد.

اپراتور باید قراردادهای جدید ببندد، ظرفیت جدید بخرد، تجهیزات نصب کند، مسیرهای BGP را تنظیم کند، SLA تعریف کند، Data Center ایجاد کند و Redundancy بسازد.

بنابراین مسیرهای جدید می‌توانند قفل‌شدن جغرافیایی ایجاد کنند.

این همان تهدیدی است که باید برای ایران جدی گرفته شود.

ایران از نظر جغرافیایی یکی از جذاب‌ترین موقعیت‌های منطقه را دارد.

مسیر:

Central Asia → Iran → Türkiye → Europe

از نظر جغرافیایی بسیار منطقی است.

همچنین مسیر:

China/Central Asia → Iran → Persian Gulf → Indian Ocean

نیز قابلیت توسعه دارد.

ایران به خلیج فارس، دریای عمان، آسیای مرکزی، قفقاز، ترکیه و عراق دسترسی دارد. یعنی از نظر تئوری، می‌تواند یکی از بزرگ‌ترین Crossroadsهای دیجیتال منطقه باشد.

اما جغرافیا به‌تنهایی کافی نیست.

برای تبدیل شدن به Transit Hub باید چند شرط هم‌زمان وجود داشته باشد: فیبر بین‌المللی با ظرفیت بالا، مسیرهای متعدد، مراکز داده Carrier-neutral، IXهای قدرتمند، دسترسی به Cloud Providerها، چارچوب حقوقی مناسب، امنیت مسیر، امکان سرمایه‌گذاری خارجی، تجهیزات مدرن انتقال، بازار IP Transit و مهم‌تر از همه اعتماد سرمایه‌گذار.

اینجاست که تحریم‌ها و جنگ با هم یک اثر مرکب ایجاد می‌کنند.

شرکت خارجی ممکن است از نظر فنی مسیر ایران را بسیار جذاب بداند، اما اگر ریسک تحریم، انتقال پول، بیمه، تجهیزات، مالکیت، قرارداد و خروج سرمایه بالا باشد، ممکن است مسیر دیگری را انتخاب کند.

Reuters در اوت ۲۰۲۶ گزارش داده که فشار تحریمی آمریکا علیه ایران همچنان گسترده‌تر شده و واشنگتن حتی درباره اعمال Secondary Sanctions علیه کشورها و شرکت‌هایی که با ایران تجارت می‌کنند هشدار داده است. (Reuters)

در چنین محیطی، حتی اگر یک مسیر فیبر ایران از نظر فنی ارزان‌تر و کوتاه‌تر باشد، ممکن است از نظر Total Cost of Risk گران‌تر باشد.

این یک مفهوم کلیدی برای آینده Telecom ایران است:

Lowest Cost ≠ Lowest Risk

سرمایه‌گذار بین‌المللی ممکن است برای مسیری که ۱۰ درصد گران‌تر است، اما از نظر حقوقی و سیاسی ۵۰ درصد امن‌تر است، هزینه بیشتری بپردازد.

بنابراین رقابت ایران با آذربایجان یا ترکیه صرفاً رقابت بر سر تعداد کیلومتر فیبر نیست.

این رقابت بر سر اعتماد است.

در سوی دیگر، خود کشورهای رقیب نیز بدون ریسک نیستند.

آذربایجان ریسک‌های ژئوپولیتیک خاص خود را دارد. ترکیه نیز مسائل اقتصادی و سیاسی خود را دارد. عمان در نزدیکی یکی از حساس‌ترین نقاط دریایی جهان قرار دارد. عربستان نیز مستقیماً در محیط امنیتی خاورمیانه قرار گرفته است.

پس هیچ‌کدام «مسیر امن مطلق» نیستند.

آنچه در حال تغییر است، تنوع ریسک است.

سرمایه‌گذار نمی‌خواهد تمام مسیرهایش از یک کشور عبور کند.

می‌خواهد اگر مسیر ایران قطع شد، آذربایجان کار کند.

اگر Hormuz مشکل داشت، عمان فعال باشد.

اگر خلیج فارس دچار اختلال شد، Red Sea ظرفیت داشته باشد.

اگر مسیر روسیه یا یک مسیر شمالی دچار مشکل شد، Middle Corridor فعال باشد.

این مفهوم، آینده Telecom منطقه را شکل خواهد داد.

در چنین شرایطی، حتی گرجستان نیز برنده است.

گرجستان می‌تواند رابط بین قفقاز و Black Sea باشد و مسیر داده را از آذربایجان به اروپا منتقل کند. بنابراین زنجیره واقعی را باید این‌گونه دید:

Central Asia → Kazakhstan → Caspian → Azerbaijan → Georgia → Black Sea/Türkiye → Europe

این زنجیره نشان می‌دهد که برنده یک کشور به‌تنهایی نیست؛ برنده یک اکوسیستم است.

آذربایجان بدون گرجستان ظرفیت محدودی برای رسیدن به اروپا دارد. گرجستان بدون آذربایجان از ظرفیت کاسپین کمتر استفاده می‌کند. قزاقستان بدون کابل Trans-Caspian به غرب دسترسی مستقیم کمتری دارد. ترکیه بدون اتصال قفقاز بخشی از ظرفیت خود را از دست می‌دهد.

بنابراین آنچه در حال شکل‌گیری است، یک Network Ecosystem است.

این موضوع دقیقاً نقطه مقابل معماری سنتی Telecom است که در آن هر اپراتور بیشتر روی بازار داخلی خود تمرکز می‌کرد.

اکنون اپراتورها و دولت‌ها به‌دنبال ساخت Corridorهای بین‌المللی هستند.

و در این رقابت، عدد 400 Tbps کابل Trans-Caspian فقط یک عدد فنی نیست؛ یک پیام سرمایه‌گذاری است.

پیام آن این است که:

Central Asia می‌خواهد Data Export داشته باشد.

قزاقستان می‌خواهد ترافیک بین چین و اروپا را Transit کند.

آذربایجان می‌خواهد Gateway غربی باشد.

ترکیه می‌خواهد Gateway اروپا باشد.

گرجستان می‌خواهد بخشی از مسیر Black Sea باشد.

عربستان می‌خواهد AI و Data Center را به یک اقتصاد دیجیتال مستقل‌تر تبدیل کند.

عمان می‌خواهد موقعیت خود در Indian Ocean Connectivity را تقویت کند.

و ایران؟

ایران هنوز می‌تواند یکی از مهم‌ترین نقاط این نقشه باشد؛ اما پنجره فرصت نامحدود نیست.

این نکته شاید مهم‌ترین نتیجه این بحث باشد.

جنگ ایران لزوماً ایران را از نقشه دیجیتال منطقه حذف نمی‌کند.

اما هزینه فرصت عدم حضور ایران را بالا می‌برد.

هر کابل جدیدی که ساخته می‌شود، هر Data Center بزرگی که در یک مسیر جایگزین ایجاد می‌شود، هر IX جدیدی که راه‌اندازی می‌شود و هر قرارداد IP Transit که بین اپراتورهای منطقه امضا می‌شود، می‌تواند بخشی از معماری آینده را تثبیت کند.

به همین دلیل، رقابت آینده ممکن است نه بر سر اینکه «چه کشوری اینترنت بیشتری دارد»، بلکه بر سر اینکه:

چه کشوری بیشترین مقدار داده بین‌المللی را از خاک خود عبور می‌دهد؟

باشد.

اگر این سؤال را معیار قرار دهیم، آذربایجان ناگهان اهمیت بسیار بیشتری پیدا می‌کند.

عمان اهمیت بیشتری پیدا می‌کند.

عربستان اهمیت بیشتری پیدا می‌کند.

ترکیه اهمیت بیشتری پیدا می‌کند.

و ایران نیز می‌تواند اهمیت بسیار بیشتری پیدا کند؛ البته فقط در صورتی که از یک End User Market به یک Transit Market تبدیل شود.

این همان تغییری است که در صنعت Telecom باید به آن توجه کرد.

در گذشته، درآمد اصلی اپراتور از Voice، SMS، Data و خدمات سازمانی بود.

در اقتصاد دیجیتال آینده، ارزش می‌تواند از جای دیگری بیاید:

Transit + Cloud + Data Center + IX + Edge + AI + Subsea Connectivity

کشوری که این اکوسیستم را در کنار هم قرار دهد، به‌جای فروش اینترنت به کاربران، می‌تواند زیرساخت اینترنت دیگران را نیز میزبانی کند.

جنگ ایران در واقع یک آزمایش بزرگ برای این معماری است.

در نخستین ماه‌های جنگ، پروژه‌های کابل و Data Center در منطقه با ریسک مواجه شدند. پروژه 2Africa Pearls در خلیج فارس تحت تأثیر جنگ قرار گرفت و تحلیل‌های صنعت نشان دادند که عملیات کابل‌گذاری و تعمیر در محیط جنگی با محدودیت جدی مواجه است. (Submarine Networks)

در عین حال، همین جنگ باعث شده کشورهای مختلف به سمت مسیرهای جایگزین بروند.

این پارادوکس بسیار مهم است:

جنگ زیرساخت دیجیتال را آسیب‌پذیر می‌کند، اما هم‌زمان سرمایه‌گذاری برای مقاوم‌کردن آن را افزایش می‌دهد.

به همین دلیل ممکن است در پایان جنگ، خاورمیانه نه با یک شبکه ضعیف‌تر، بلکه با شبکه‌ای چندمسیره‌تر و توزیع‌شده‌تر روبه‌رو شود.

اما این شبکه جدید لزوماً به نفع همه کشورها نخواهد بود.

برندگان کسانی خواهند بود که قبل از دیگران مسیرهای جدید را بسازند.

آذربایجان اکنون در حال ساخت بخش مهمی از این مسیر است.

قزاقستان در حال اتصال به آن است.

ترکیه آماده جذب جریان داده به سمت اروپا است.

عربستان در حال توسعه AI و Data Center در محور Red Sea است.

عمان می‌تواند از Indian Ocean به‌عنوان یک مسیر جایگزین استفاده کند.

گرجستان نیز می‌تواند اتصال قفقاز به اروپا را تقویت کند.

در مقابل، ایران در یک نقطه حساس قرار گرفته است: از نظر جغرافیایی یکی از بهترین مسیرهای منطقه، اما از نظر ژئوپولیتیک یکی از پرریسک‌ترین مسیرها.

و این تضاد، بزرگ‌ترین چالش و در عین حال بزرگ‌ترین فرصت ایران است.

اگر ایران بتواند ریسک سرمایه‌گذاری را کاهش دهد، مسیرهای بین‌المللی خود را توسعه دهد، ظرفیت فیبر را افزایش دهد، Data Centerهای Carrier-neutral ایجاد کند، IXهای قدرتمند بسازد، مسیرهای متعدد به ترکیه، عراق، آذربایجان، ارمنستان، آسیای مرکزی و سواحل جنوبی ایجاد کند و چارچوبی برای فعالیت Carrierهای بین‌المللی فراهم کند، می‌تواند دوباره وارد رقابت شود.

اما اگر چنین اتفاقی نیفتد، ممکن است یک پدیده جالب رخ دهد:

رقبا به جای اینکه منتظر بازگشت ایران به بازار باشند، معماری جدید را بدون ایران کامل کنند.

آن زمان مسئله دیگر تحریم یا جنگ نخواهد بود؛ مسئله این خواهد بود که بازار مسیرهای جایگزین به بلوغ رسیده است.

در چنین شرایطی، بازگرداندن ترافیک به ایران بسیار دشوارتر خواهد شد.

بنابراین شاید دقیق‌ترین تصویر از آینده Telecom منطقه این نباشد که بگوییم «آذربایجان برنده جنگ ایران است» یا «ترکیه برنده است» یا «عربستان برنده است».

برنده واقعی، کشوری است که بتواند ریسک ژئوپولیتیک را به مزیت شبکه تبدیل کند.

آذربایجان این کار را با کریدور کاسپین انجام می‌دهد.

عربستان با Red Sea و AI Infrastructure.

عمان با موقعیت Indian Ocean.

ترکیه با موقعیت Europe–Asia.

قزاقستان با Middle Corridor.

و ایران هنوز این امکان را دارد که با ترکیب Caspian + Central Asia + Türkiye + Persian Gulf + Indian Ocean یکی از پیچیده‌ترین و قدرتمندترین چهارراه‌های دیجیتال منطقه را بسازد.

اما این فرصت به‌صورت خودکار به مزیت اقتصادی تبدیل نمی‌شود.

در دنیای Telecom، جغرافیا فقط نقطه شروع است؛ سرمایه‌گذاری، مقررات، امنیت، ظرفیت، اتصال بین‌المللی و اعتماد هستند که جغرافیا را به پول تبدیل می‌کنند.

جنگ ایران این واقعیت را با هزینه‌ای سنگین به منطقه یادآوری کرده است.

و شاید بزرگ‌ترین تغییر بعد از این جنگ این باشد که مفهوم «مسیر اینترنت» دیگر یک مسئله صرفاً فنی برای Network Engineerها نباشد؛ بلکه تبدیل شود به یکی از مهم‌ترین موضوعات اقتصاد، امنیت ملی، سیاست خارجی و سرمایه‌گذاری زیرساختی.

در نهایت، آینده شبکه منطقه احتمالاً یک مسیر واحد نخواهد بود.

چشم‌انداز محتمل‌تر چیزی شبیه این است:

شرق آسیا → آسیای مرکزی → کاسپین → آذربایجان → گرجستان/ترکیه → اروپا

در کنار:

آسیا → دریای عمان → عمان → خلیج فارس/دریای سرخ

و:

اروپا → دریای سرخ → عربستان → خلیج فارس

و البته:

آسیای مرکزی → ایران → ترکیه → اروپا

اگر ایران بتواند این مسیر چهارم را از یک امکان جغرافیایی به یک Business Case واقعی تبدیل کند، هنوز می‌تواند یکی از بازیگران اصلی نقشه دیجیتال اوراسیا باشد.

اما اگر مسیرهای رقیب زودتر ظرفیت، مشتری، سرمایه و اعتماد بازار را جذب کنند، مزیت جغرافیایی ایران به‌تنهایی کافی نخواهد بود.

جنگ در حال تغییر نقشه انرژی منطقه است؛ اما هم‌زمان در حال تغییر نقشه داده نیز هست.

و شاید مهم‌ترین درس آن برای صنعت Telecom این باشد:

در قرن بیست‌ویکم، کشوری که مسیر عبور داده را کنترل می‌کند، فقط یک اپراتور یا Transit Provider نیست؛ بخشی از معماری قدرت اقتصادی آینده است.

از این منظر، آذربایجان، عمان، عربستان و ترکیه الزاماً «برندگان جنگ» نیستند؛ آنها کشورهایی هستند که ریسک ایجادشده توسط جنگ را به انگیزه‌ای برای بازطراحی مسیرهای ارتباطی تبدیل کرده‌اند.

و برای ایران، رقابت اصلی از همین امروز آغاز شده است: نه رقابت برای داشتن اینترنت بیشتر، بلکه رقابت برای اینکه داده جهان در مسیر آینده خود، ایران را انتخاب کند یا از کنار آن عبور کند.

Fraud Doesn’t Start with Fraud

Read More

بیشتر بدانید
بیاموزید، تحلیل کنید، پیشرو بمانید
Featured author image: شطرنج ژئوپولیتیک؛ آیا دریای کاسپین یک تقاطع دیجیتال برای اروپا و آسیا می‌شود و نقش ایران چگونه است؟

حمید کریمی

در دنیای تلکام و فناوری اطلاعات همیشه یک گام جلوتر باشید با مقالات تخصصی، آموزش‌های کاربردی و تحلیل‌های روز در حوزه Telecom، Fraud Management، Revenue Assurance، OSS/BSS و هوش مصنوعی، دانش خود را به‌روز نگه دارید.

تصویر شاخص:شطرنج ژئوپولیتیک؛ آیا دریای کاسپین یک تقاطع دیجیتال برای اروپا و آسیا می‌شود و نقش ایران چگونه است؟

تماس با ما

09329000170

شروع کنید
  • شطرنج ژئوپولیتیک؛ آیا دریای کاسپین یک تقاطع دیجیتال برای اروپا و آسیا می‌شود و نقش ایران چگونه است؟
  • برندگان دیجیتال جنگ ایران چه کشورهایی هستند؟؛ چرا آذربایجان، عمان، عربستان و ترکیه در حال تبدیل‌شدن به مسیرهای جایگزین اینترنت ایران هستند؟
  • معماری تفکیک اختلافات تجاری از تخلفات مالی: چالش‌ها، مطالعات موردی و نقشه راه عملیاتی
  • کشف تخلف و کلاهبرداری: چه زمانی یک «حسابرسی» به یک «تحقیق و بازرسی» تبدیل می‌شود؟
  • انقلاب هوش پرداختی: چگونه هر تراکنش را به یک سیگنال رشد قدرتمند تبدیل کنیم؟
  • English
  • بلاگ
  • تماس با ما
  • درباره ما
  • منتورینگ
  • راهکارها
  • خانه
Menu
  • English
  • بلاگ
  • تماس با ما
  • درباره ما
  • منتورینگ
  • راهکارها
  • خانه

شطرنج ژئوپولیتیک؛ آیا دریای کاسپین یک تقاطع دیجیتال برای اروپا و آسیا می‌شود و نقش ایران چگونه است؟

برندگان دیجیتال جنگ ایران چه کشورهایی هستند؟؛ چرا آذربایجان، عمان، عربستان و ترکیه در حال تبدیل‌شدن به مسیرهای جایگزین اینترنت ایران هستند؟

معماری تفکیک اختلافات تجاری از تخلفات مالی: چالش‌ها، مطالعات موردی و نقشه راه عملیاتی

کشف تخلف و کلاهبرداری: چه زمانی یک «حسابرسی» به یک «تحقیق و بازرسی» تبدیل می‌شود؟

انقلاب هوش پرداختی: چگونه هر تراکنش را به یک سیگنال رشد قدرتمند تبدیل کنیم؟

گزارش تخصصی هوش مصنوعی در صنعت مخابرات

سیتگ ارائه دهنده خدمات آی تی , تلکام,سرویسهای کشف و مدیریت تخلف

تهران ، خیابان ظفر ، پلاک 83

09329000170

کلیه حقوق متعلق به شرکت “سی تِگ ” می باشد

WhatsappTelegramSkypeInstagramLinkedin-inTwitterFacebook-f